


周二(7月19日),受靓丽新屋开工数据以及美联储加息预期回温提振,美元指数站上97.00关口。随着美元多头“王者归来”,英镑、欧元、日元、澳元以及纽元等非美货币一片“跳水声”。大宗商品方面,由于美元回暖且市场风险情绪好转,黄金自日内高位回落,但仍交投于1330美元/盎司关口上方。原油市场则继续受到供应过剩“顽疾”打压,持续下滑。本周最为重磅的无疑当属欧洲央行利率决议,尽管市场广泛预计欧洲央行将按兵不动,但其恐趁机释放出鸽派立场,欧元/美元势将受到打压。
美元多头“王者归来” 非美货币纷纷“跳水”
周二,美国公布的新屋开工以及营建许可均优于预期,美元指数再度站上97关口,非美货币则纷纷“退避三舍”。
美国商务部报告称,6月房屋开工急增4.8%,经季节性调整后年率为118.9万户,创2月以来最大月度涨幅。4、5两月的数据被下修,在一定程度上削弱了报告的积极影响。上月建筑许可增长1.5%,至115万户。
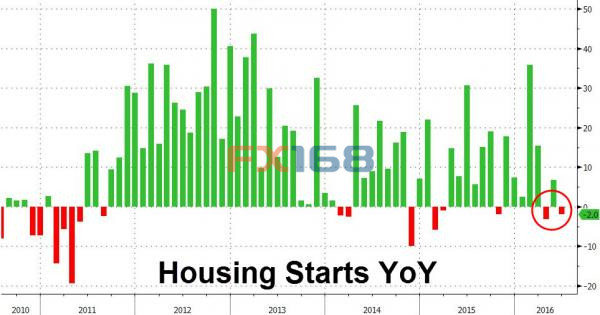
因建筑活动全面升温,美国6月房屋开工增幅超预期,但4、5两月数据被下修,反应出第二季房屋建设活动处于原地踏步的状态。
“建筑商仍忙于建造新屋,但势头看似有所减弱,建筑许可申请和建筑活动增长不再像之前那么强劲,”naroff economic advisors的首席经济学家joel naroff标示。
经济学家曾预计,6月房屋开工将增至117万户。第二季房屋开工仅略高于首季月均值,表明住宅建设对第二季国内生产总值(gdp)增长的提振可能不大。
不过,继强劲的就业、工业生产和零售销售等数据后,此份报告是反应在首季成长大幅放缓后,第二季成长加速的最新力证。路透社评论称,美国6月新屋开工总数年化好于预期,主要是因为全国大范围内的建筑活动增加,但上一月的数据被下修,暗示美国房地产市场在二季度停滞不前;房市此前向好主要是受到劳动力市场强劲以及租房需求较高提振,但新屋开工会受到建筑用工和土地供应的限制。
房屋开工数据公布后,亚特兰大联储维持第二季gdp年按年增长2.4%的预估。美国经济首季增长1.1%。
尽管市场目前对美联储今年升息的概率还不足40%,但是考虑到美国近期经济数据频传捷报,以及上周的美联储贴现利率会议纪要,和美联储官员评论,美联储今年升息又一次进入投资者的预期。
国际货币基金组织(imf)周二公布了其对全球经济最新的展望,展望包括下调了英国、日本以及全球经济增速预估,保持欧元区和美国经济增速的预估不变,但上调中国经济增速预估。
国际货币基金组织(imf)周二下调了对未来两年的全球经济增长预估,称英国即将退出欧盟带来不确定性。
imf表示,英国自身将受到最严重的影响,该机构将英国2016年增长预估下调至1.7%,较4月份的预估低了0.2个百分点,并将英国2017年增长预估大幅下调0.9个百分点,至1.3%。
imf在15个月中第五次下调对全球经济前景的预估,称目前预计2016年和2017年全球国内生产总值(gdp)将分别增长3.1%和3.4%,分别较4月公布的预估值低0.1个百分点。
该基金组织表示,尽管近期日本和欧洲情况有所改善,大宗商品价格也有一定反弹,但英国退欧公投使“不确定性大幅上升”,给投资和市场及消费者信心造成伤害。
该机构上周称,英国公投退欧对美国影响“微乎其微”。 imf表示中国的前景基本未变,将2016年经济增幅小幅上调至6.6%,但仍预计2017年经济增速放缓至6.2%。
素有“美联储通讯社”之称的《华尔街日报》资深记者jon hilsenrath今天报道称,鉴于金融市场在英国公投退欧后已逐渐稳定,美联储官员正在为年内加息寻求更多线索。如果经济数据企稳,美联储最早将在9月加息。
美市盘中,美元指数持续攀升,触发空头止损,最高触及97.13,为3月11日以来的高位。美国经济数据表现靓丽,美联储升息预期升温,令美元受到提振。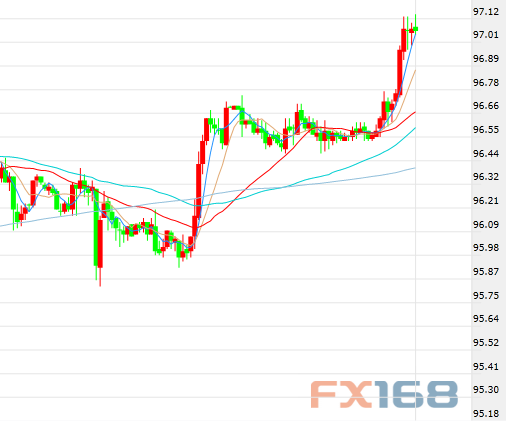
“市场变化莫测。如果我们的非农就业报告表现更佳,对薪资与物价总体上产生上行压力,全球经济并不具备破坏性,美联储可能会加息,”brown brothers harriman首席外汇策略师marc chandler早前曾表示,对美元的担忧已经被夸大了,美元自今年1月底以来已经下跌了7%。
随着的美元的“崛起”,英镑、欧元、日元、澳元以及纽元等非美货币一片“跳水声”。英镑/美元逼近1.31关口,最低触及三个交易日新低1.3106。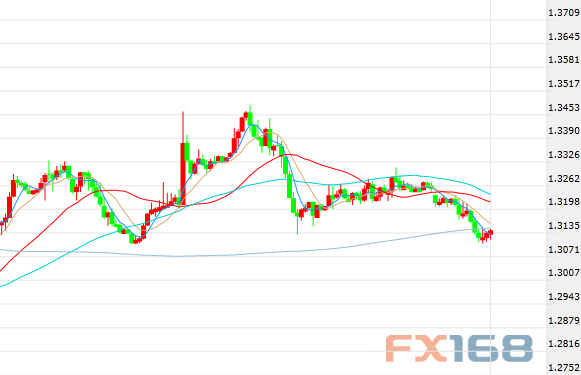
高于预期的6月英国通胀数据未能改变对英国央行可能最早在下月放宽货币政策的观点。此外,英镑也因美元坚挺而承压。
英国国家统计局周二发布的数据显示,6月份消费者价格同比上涨0.5%,高于5月份0.3%的涨幅,也高于参与彭博调查的经济学家0.4%的涨幅预估中值。英国上次实现英国央行的2%通胀目标是在2013年12月。
英国央行上周放出信号,称由于本国经济因其脱欧决定而变得步履蹒跚,央行已做好了在8月份出台刺激计划的准备。央行的7月会议纪要显示,货币政策委员会多数成员都预计政策下月会有所放松。
期货市场行情表明,英国央行8月降息的几率已从6月23日公投当日的14%上升到了82%。以卡尼为首的英国央行官员将在8月4日宣布下一次政策决议。
英镑对通胀数据的反应相当平静,越发显示投资者预期英国退欧后经济前景低迷,倾向于逢高抛出英镑。
“如果没有公投退欧,英镑应该已经因为这个数据而上涨0.005美元。”西联银行驻伦敦一位销售主管tobias davis称。
多家银行的预估均值为,英镑/美元在三个月后将降至1.28,在六个月后跌至1.2650,因旷日持久的英国退欧磋商存在的不确定性损及经济,且英国央行料将进一步放宽货币政策。
fxstreet首席分析师日内撰文称,从技术上看,4小时图显示该货币对仍维持中性偏看跌观点,因汇价远远低于持平的20均线,同时技术指标在负面区域保持下行趋势。下行初步支撑位于1.3170/80区域,跌破则将加速下探1.3130和1.3080水平。另一方面,若汇价站上1.3250水平,则可能反弹至最近跌幅的23.6%斐波那契回档位1.3320水平,而到达该区域将刺激卖盘兴趣剧增。
美市早盘,欧元/美元跌破1.10关口,跌至三周低位1.0998。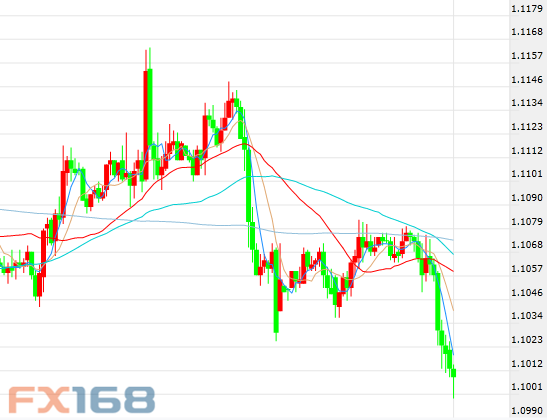
德国智库zew周二公布的调查结果显示,德国分析师及投资人的信心在7月重挫,受英国退欧造成的不确定性影响,该调查是英国公投结果出乎意料之后,首个点明欧洲最大经济体前景方向的重要指标。
zew称,月度调查显示7月经济景气指数暴跌至负6.8,上月为正19.2,路透调查均值则预估7月指数降至正9.0。
欧盟委员会晚间发布了有关英国退欧对欧盟冲击的初步评估,其认为英国退欧可能导致欧元区明年gdp增速减少0.25至0.5个百分点,英国明年gdp增速可能减少1至2.75个百分点。
周四欧洲央行将公布利率决议。除欧洲央行利率决议外,其他央行本周事件清淡,但有些央行已经接近于实施宽松政策。
bk asset management首席外汇策略师kathy lien指出,欧洲央行或许不急于对3月份推出的宽松政策加码,但德拉基不会放过这个放出鸽派措辞的机会。预计德拉基将告知市场欧银正在密切观察,若有必要将会降息,这或将打压欧元/美元。我们建议投资者可以逢高做空欧元/美元,特别是当汇价处于1.11关口的时候。
花旗集团(citi group)周二撰文指出,欧洲央行决议当前,欧元或受限于1.1199。欧洲央行本周将公布利率决议。虽然我们预计欧洲央行将维持利率和货币政策不变,但欧洲央行仍将保持鸽派措辞并且可能宣布在9月扩大qe,而这将令欧元承压。欧元/美元或许会在1.1199附近遭遇阻力,汇价的交投区间预计在1.0782-1.1199,总体基调仍趋下行。
美元/日元升至106.55,为6月27日以来最高水平。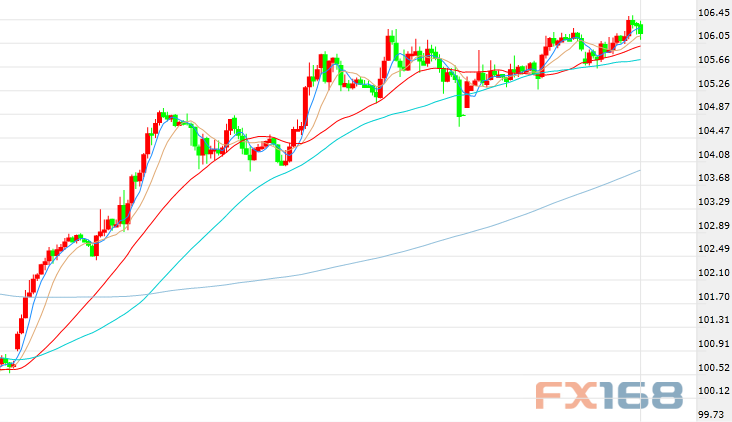
日本政府准备公布新财政刺激措施之际,投机客近日押注日本央行将在7月28-29日会议上进一步宽松政策。
“当前美元处于良好状态,很明显市场消化了日本央行的宽松预期,”瑞银集团财富管理外汇策略师geoffrey yu指出,“因此,如果日本央行不采取行动,市场恐将失望从而进一步下跌。”
大华银行分析师指出,虽然上周三(7月13日)该货币对已经突破106关口,但美元/日元在触及106.30高位之后迅速下跌。正如早前提到的,106.00关口上方的下一个阻力位,就是英国脱欧当天的高位106.80。若美元/日元站上106.00,那么英国脱欧当天高位106.80将有可能成为下一个阻力位。这即是说,上周五的回撤已削弱了近期强劲的反弹动能,在触及重要阻力位106.80之前,多头们应该在106.60寻求部分获利了结。止损位由104.00上调至104.50。
受到央行下个月行动的押注,澳元、纽元双双重挫不止。由于美元的反弹,再加上澳洲联储和新西兰联储的宽松预期升温,澳元/美元以及纽元/美元惨遭重挫,日内最低分别触及0.7475和0.7008。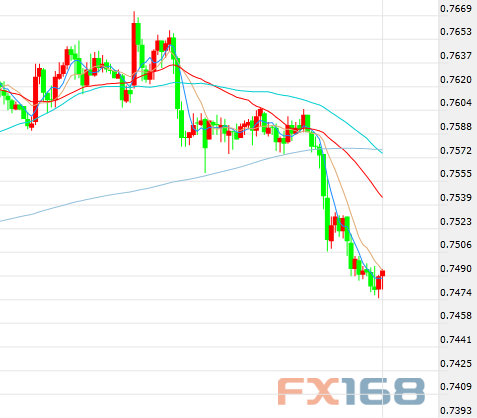
澳洲联储公布会议纪要为8月降息敞开大门之后,澳元随之走低,与此同时新西兰联储加强为火热楼市降温举措,此举被视为是为降息铺路,纽元应声走低。
“澳洲央行会议纪要进一步支撑了我们对于8月2日可能降息的预期,当前市场预计央行降息的几率为55%,”摩根士丹利汇市策略主管hans redeker称。
“会议记录的措辞和声明差不多,但为降息打开了大门。当前汇市将聚焦于7月27日公布的澳洲第二季通胀数据,如果数据和新西兰数据一样不及预期,则澳元将面临抛压。”
黄金原油横盘整理 亟待催化剂指引方向周二美市盘中,现货黄金回吐部分涨幅,稍早一度触及1334.88美元/盎司高位。隔夜金价曾一度下挫近1%。路透技术分析师王涛称,技术图显示现货金的看空目标在1313美元/盎司。
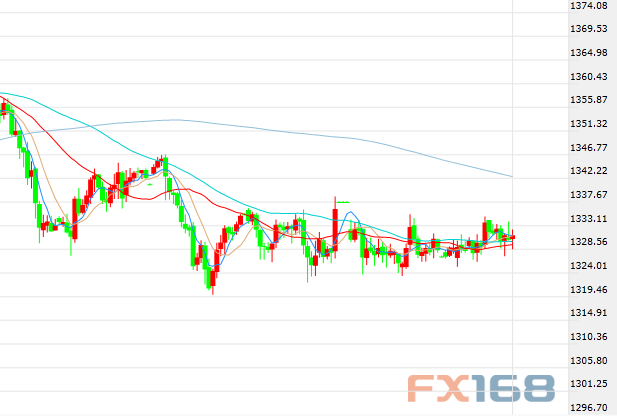
目前让金价承压的,就是我们所处的风险偏好环境。周一走势其实是对上周五美国强劲零售销售数据做出的一些回应。”瑞银财富管理的分析师dominic schnider说道。
投资者现在正等候周四出台的欧洲央行会议的结果以揣摩未来的可能性。
intl fcstone在报告中表示“因有未来进一步宽松的可能,黄金才涨到更高。如果欧洲央行按兵不动,抛压就会出现,将测试1308美元/盎司的关键价位,维持利率不变的可能性大。”
不过彭博技术分析师sejul gokal写道,金价已连续第四天紧贴21天移动均线(周二约在1328美元/盎司)构成的支撑位,形成上行风险;每日动能指标依然看跌,说明需谨慎对待上行假设。
其还指出,rsi已进入超卖区域。尽管现货金价缓慢下移,但1个月波动率微笑曲线与前一周相比略微变陡,这个信号说明市场人气依然乐观。
从技术面来看,黄金短线多头需看到现货黄金升破周一高点1336美元/盎司,以帮助确认21天移动均线已成功守住;倘若这个预期兑现,预计金价将快速升到1347和1354。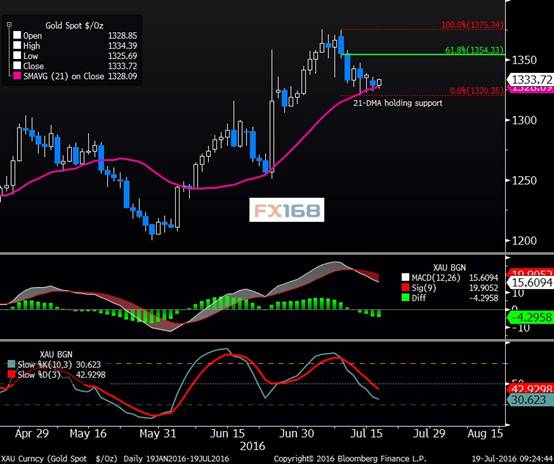
除此之外,目前的动能指标会让黄金多头有点担心,macd坚定下行,跌破了信号线,慢速随机指标看跌;同样,在指标维持现状的情况下,需保持谨慎。
sejul gokal还指出,由于动能信号互为冲突,日内对于黄金持谨慎看涨的观点。阻力位:1339,1347,1354;支撑位:1320,1311。
日内美市早盘,国际油价延续日内稍早跌势,对原油和精炼燃料油供应过剩的担忧,盖过了美国页岩油产量料将减少及美国原油库存可能进一步下滑的影响。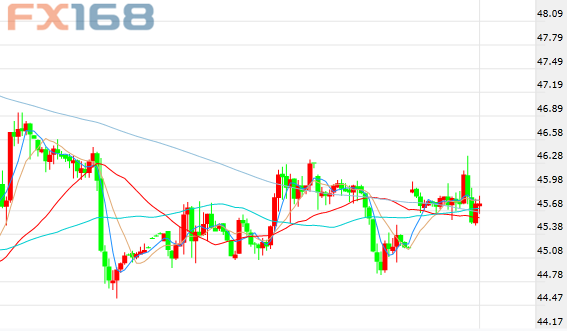
尽管目前为夏季驾车出行旺季,但美国、欧洲与亚洲燃料库存持于高档,加上需求消退,促使交易商利用海上油轮储油。
陆上油品库存也同样接近满载,因此即使产量下降,也几乎无助于持续支撑油价复苏。
此外,周一路透对分析师的调查显示,上周美国商业原油库存可能下滑220万桶,对供应造成压力。若结果如调查所示,则将是库存连续第九周下降。
“油价在亚洲交易时段小幅走软。交易商和投资者对于价格向哪方面突破意见不一,乐观和悲观看法几乎平分秋色,”optionsexpress市场分析师ben le brun称。
其还表示,市场等候周二与周三出炉的美国原油库存数据为油价指引方向。
Penafian: Pandangan yang dinyatakan adalah semata-mata dari pengarang dan tidak mewakili kedudukan rasmi Followme. Followme tidak bertanggungjawab ke atas ketepatan, kesempurnaan, atau kebolehpercayaan maklumat yang diberikan dan tidak bertanggungjawab untuk sebarang tindakan yang diambil berdasarkan kandungan, melainkan dinyatakan secara bertulis secara jelas.
 Tiada ulasan lagi. Jadilah yang pertama berkongsi pandangan anda.
