前瞻性指引(forward guidance)是各国央行通过引导市场对未来利率的预期,使市场预期与央行目标预期靠拢的现代货币政策工具。早在1999年,日本央行就率先使用了前瞻性指引这一非常规货币政策引导市场。我们将2008年至今的美国历次前瞻性指引分为两类:一类是美联储历次公布的fomc利率决议中的货币政策导向,我们称之为正式的前瞻性指引;第二类为非正式的前瞻性指引,是在两次fomc会议之间,大量且频繁的联储官员讲话。本文对这两种前瞻性指引进行统计和梳理,试图从中找出影响指引的关键因素,以衡量前瞻性指引的有效性,以及未来美联储的加息路径。
a 正式前瞻性指引:由宽泛到精确
2008年,美国爆发次贷危机,美联储自2007年9月至2008年12月,连续10次降息,将美国联邦基金利率自5.25%降至0.25%以应对危机。然而,随着利率处于零利率下限,美国经济的深度衰退却不见起色,美联储采取了非常规政策工具,其中之一便是前瞻性指引。美联储开始频繁地使用前瞻性指引以获得更为宽松的货币政策操作空间。
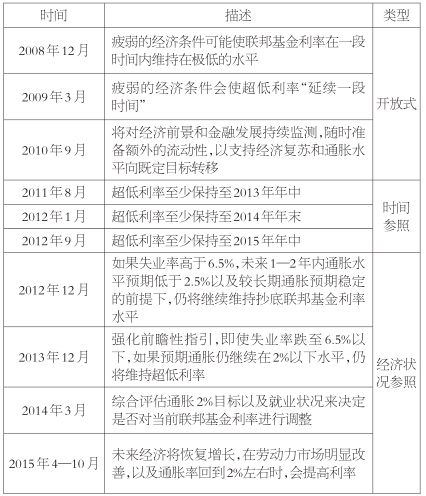
从整体来看,美联储的前瞻性指引经历了三个阶段——开放式、时间指引和经济状况参照。
第一阶段为开放式的前瞻性指引,特点是表述模糊,仅仅提供定性的信息;第二阶段为时间指引式,特点是给出了明确的推出时点,暗示利率会在未来什么时间做出改变;第三阶段为经济状况参照,直接给出了经济观察指标,明确指出衡量标准。
纵观2008年至今前瞻性指引的变化,我们可以清晰地观察到美联储的前瞻性指引从“未来的一段时间”到“2013年年末或2014年年末”到最后的“就业市场明显改善,通胀率达到2%”,其体现出的特点便是越来越精确、越来越短期化。
我们认为,之所以有这样的变化,主要有两方面的原因:一方面,2008年后美国进入超宽松时期,前瞻性指引由于刚刚被重视,美联储对其的理解和使用方法相对模糊,所以指引的措辞相对保守,而随着时间的推移,美联储对于前瞻性指引的研究越来越深入,应用也越来越灵活;另一方面,从美国的实际经济环境来看,在经历了三轮量化宽松之后,美国经济持续复苏,各项经济指标均呈上升走势,尤其是每月新增就业人数维持高位,失业率持续下降,然而通胀却始终没有起色,在这种经济形势下(零利率下限),美联储适当调整前瞻性指引的措辞,降低了市场因为对加息预期不一致而导致的经济波动,抑制了不必要的风险,更明确了市场应该关注的各项经济指标(通货膨胀、薪资增长等),改变了市场对相关经济数据的敏感性。
这里值得特别注意的是,在2015年9月的fomc议息会议上,美联储首次提到了全球经济和金融环境对美国加息路径的影响,将外部环境作为衡量美国加息周期的重要指标,这在fomc历史上是不曾有过的。我们认为造成这种变化的原因是美国经济复苏的脆弱性以及全球金融环境不确定性大幅增加。然而由于2015年9月至今的fomc会议仅有6次,正式的前瞻性指引表述相对中性且观察数据不足,因此我们需要引入非正式的前瞻性指引(官员讲话)来进一步了解影响指引政策变化的因素以及其对美国加息路径的引导。
b 非正式前瞻性指引:通过联储官员讲话透析美国加息路径
美联储每年公布8次利率决议,在每次利率决议之间的1—2个月时间内,美联储主席以及各地方联储主席会大量频繁地发表对当下国际环境以及未来经济的观点和预测。2015年12月16日,美国开启加息周期,美联储主席耶伦表示美国结束了持续7年的超宽松时期。通过观察加息前后6个月中10次fomc之间联储官员的讲话,以美国国债收益率和贵金属(黄金和白银)作为观察对象,我们认为,官员频繁的发表讲话这种非正式的前瞻性指引对于金融市场的短期走势有着直接的影响。
我们统计了自2015年6月18日美联储第四次fomc公布至今的全部联储官员讲话,观察到联储官员的讲话呈现出以下特点:一是联储官员的讲话在两次fomc之间的论点往往不会有太大的改变;二是当联储官员的讲话发生一边倒时(整体偏鹰或偏鸽),美国国债收益率和贵金属市场会立刻对其作出反应。
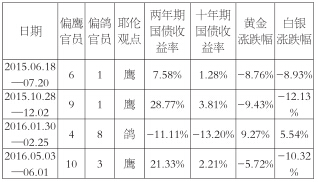
经过统计1年内联储官员的讲话,其中4次fomc公布之后联储官员的观点发生一边倒的情况,再结合2015年下半年至今美国的经济环境,我们认为影响美联储官员观点的主要因素来自外部。
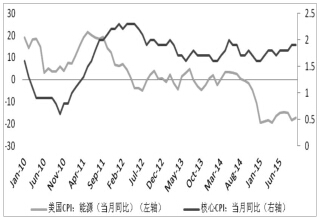
图为美国核心cpi已经非常接近2%
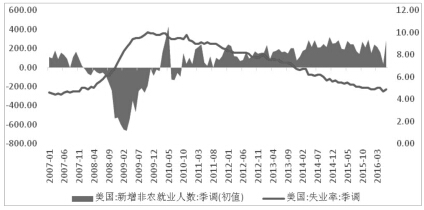
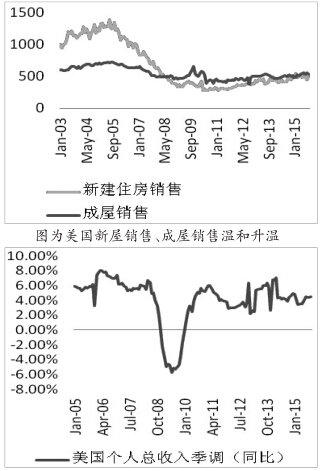
2015年下半年,非农就业人口已经处于一个相对稳定的增长区间,失业率下降至5%附近,美国核心cpi稳步增长,非常接近2%的目标水平。除了以上两大核心指标外,美国房地产市场已经接近2004年加息时的水平,美国个人收入同比上升,pmi处于扩张阶段。整体来看,美国内部的经济环境已经逐渐适应加息。因此,2015年下半年,联储官员持续释放鹰派言论,随着加息预期的持续升温,9月加息已被联储官员广泛认可,其中亚特兰大联储主席洛克哈特曾直接表示“美国经济已到了适合加息的程度,9月应该加息”。
然而,中国在2015年8月11日进行的汇率改革却在一定程度上迫使美联储延缓了加息的决定。
2015年9月的fomc会议显示“中国”一词出现了5次,明确表示中国经济增长实质性的放缓和潜在的对其他国家的负面溢出效应,可能在一定程度上压制美国的净出口,增加了金融市场的波动性,以及风险情绪的恶化。会议还首次提到了国际经济和金融环境对美国货币政策的影响。
2015年10月28日的fomc后,联储官员再次齐发鹰派言论,一个月内便有9位官员发表支持加息的言论。究其原因,我们认为一方面美国内部环境进一步改善,国际环境相对稳定,适宜加息;另一方面美国已经多次在正式或非正式的前瞻性指引中表达了加息的观点,美联储需保持其公信力。因此美联储在年底的最后一次议息会议上加息25个基点,这也标志着美联储退出超宽松时期。
进入2016年,美国国内经济复苏良好,1月非农数据达29.2万人,远超预期,核心cpi也维持在2%的目标水平上方。市场曾一度预期美联储将在2016年加息4次。
然而地缘政治冲突升级,此外中国股市于1月4日和1月7日两次熔断,金融市场的波动性增加,国际环境的恶化迫使美联储官员在1月28日的利率决议后集体转向鸽派,25天内便有8位联储官员表示了暂缓加息的态度。美联储主席耶伦表示中国经济放缓和人民币贬值给全球经济带来的不确定性增加,提出如果经济形势恶化,降低基准利率也是有可能的。
2016年4月,美国内部经济环境稳定增长,人民币汇率波动相对稳定,欧元区经历了3月的超预期量化宽松之后经济稳步增长,在内外环境均有明显改善的情况下,联储官员在4月28日fomc之后再度集体发声支持美国经济,鹰派声音充斥市场,加息预期高涨。
然而美国5月突发电信运营商威瑞森(verizon)罢工事件,致使5月非农表现糟糕,3.8万人的新增失业人数创近年来的历史低点,此外随着英国退欧公投的临近,宏观经济的不确定性增加。在两大风险事件的打击下,美国加息路径再度放缓。
结合近一年来美国的经济环境和美联储官员的货币政策倾向,我们可以总结出如下几点:
一是美联储主席耶伦的态度对于美国未来的加息路径有着非常重要的影响,且直接影响美联储官员的货币政策倾向。当美联储官员的货币政策向一个方向倾斜时,其短期的影响将直接冲击金融市场,其中美国国债市场和贵金属市场与美国加息预期的相关性十分显著。
二是美联储对于美国内部的经济环境大体持肯定态度,美国的稳步复苏已经足以支持稳步加息。
三是美联储对于外部国际经济和金融市场的关注度越来越高,已经成为近一年来影响美国加息路径的最重要因素。
d 未来的利率决策:美联储不得不加大对国际环境的关注
2016年以来,地缘政治冲突不断,欧元区、日本等经济体负利率深化,中国股市两度熔断,英国退欧黑天鹅等宏观事件使国际环境和金融市场的不确定性加大。美联储在2015年9月之后的历次fomc前瞻性指引中以及官员的讲话中不断提及国际市场动荡对于美国未来加息路径的限制。这在美国历史上的加息周期是从来不曾有过的。
我们认为,造成美联储态度转变的主要因素有两点:
一是美国本次经济复苏看似稳健,但是却相对脆弱——原油价格的大跌压制通胀,就业市场虽然表现良好但是薪资增长却十分缓慢,而pmi尽管处于扩张阶段却一直维持在50附近。内部环境的脆弱使得任何国际上的风吹草动都可能影响美国的经济环境。
二是全球负利率不断加深,而全球经济的关联程度越来越大,央行间的联通效应增加,在全球宽松的大背景下,美国如果进一步加息其出口竞争力势必受到影响,进而拖累其经济。因此,在内部经济复苏脆弱、外部环境不确定性增加以及央行联通效应加大的背景下,美联储不得不加大对国际环境的关注。
2016年美联储还有三次议息会议,美联储官员并未对未来的加息时点给出明确的答复。然而通过梳理官员们口头的前瞻性指引,我们已经可以明确——外部因素才是目前影响美联储加息与否的关键。纵观国际金融环境,中国在8·11汇改之后已经过去一年,汇率波动相对稳定,中国股市在国家加大力度监管和整顿之后出现大幅波动的可能性减弱。英国退欧的短暂冲击已经消散。那么,全球宽松的大背景将是影响美联储未来加息路径的最主要因素,假如欧元区和日本在第四季度加大宽松力度,则会对美联储的加息路径构成威胁。
2016年8月26日,jackson hole全球央行年会将在美国召开,值得注意的是,去年年会讨论的议题是“通胀和货币政策”,而今年议题是“为未来设计弹性的货币政策框架”,届时美联储主席耶伦或将直接对下半年美联储的货币政策做出回应。而全球央行对于未来货币政策框架的发言和设计也将对国际金融环境做出更多的指示,投资者可以从中一窥美联储未来的加息路径。
Penafian: Pandangan yang dinyatakan adalah semata-mata dari pengarang dan tidak mewakili kedudukan rasmi Followme. Followme tidak bertanggungjawab ke atas ketepatan, kesempurnaan, atau kebolehpercayaan maklumat yang diberikan dan tidak bertanggungjawab untuk sebarang tindakan yang diambil berdasarkan kandungan, melainkan dinyatakan secara bertulis secara jelas.
 Tiada ulasan lagi. Jadilah yang pertama berkongsi pandangan anda.