


汇通网9月14日讯——周二(9月13日)虽然没有美联储官员的讲话和重磅经济数据,但美国长债收益率走高暗示市场的焦点已经从9月转移到了12月升息,美联储年内升息的前景依然支撑美元触及一周高位。原油方面,IEA公布的最新报告显示,全球供应过剩的情况还将持续到明年上半年,此前OPEC的报告也对油价不利,虽然API原油库存增幅不及预期,但油价依然大幅收跌3%。
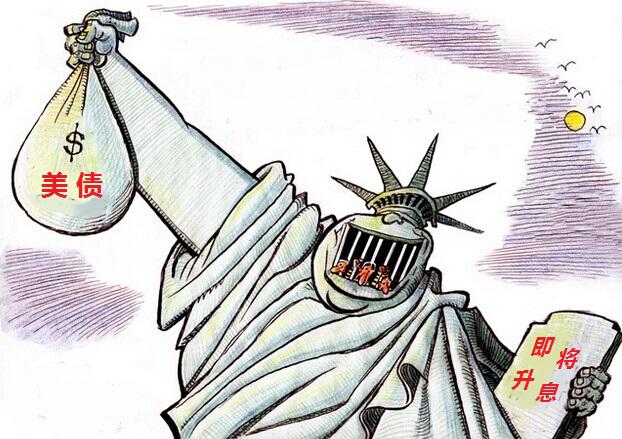
具体市场上,美元指数触及一周高位,受美长债收益率走高支撑,市场焦点转至美联储在12月升息的可能性;欧元兑美元震荡小幅收跌,受欧元区经济前景疲弱和美元走强打压;金价周二延续跌势,受美元走强和美债收益率急升打压;油价大跌3%,IEA和OPEC均预计供应过剩将持续至明年上半年,API原油库存增幅不及预期限制了油价跌幅。
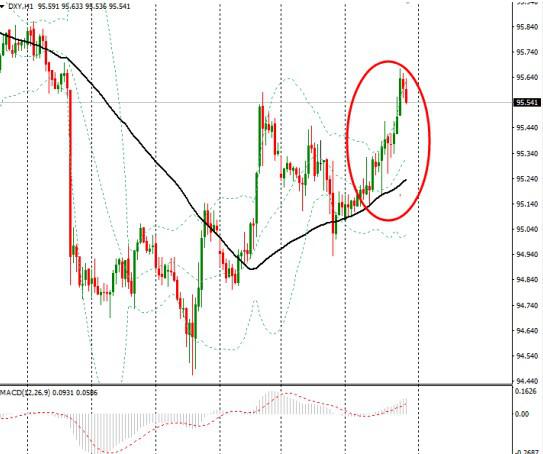
美元指数触及一周高位,受美长债收益率走高支撑,市场焦点转至美联储在12月升息的可能性。12月升息可能性增加推高美长债收益率,而美元跟随美长债收益率走高。周二市场逐渐消化了美联储理事布雷纳德周一发表的鸽派立场讲话,美元重启升势。
目前市场将关注分别在周四和周五公布的美国零售销售和消费者物价指数,以寻找美国经济力道能否支持加息的迹象。
美长债收益率攀升支撑美元走高,焦点转向美联储12月升息前景。美国财政部今日进行的30年期公债标售需求疲弱,此外,IFR,思科等公司今天发售数亿美元公司债。之后,美债长债收益率大幅走高。而指标10年期公债收益率,以及三年期公债收益率均触及6月初以来最高水平。
美联储9月加息仍然十分渺茫。根据CME Group的FedWatch,联邦基金利率期货走势暗示,美联储下周升息可能性仅为15%,12月升息可能性为逾55%。
渣打银行东京分支执行董事Koichi Yoshikawa说,“我们可以坚持关于美联储9月不会升息的基本预期。但关于升息机率我们已获得这么多信息和错误消息,所以市场只好进入观望模式。”
Western Union Business Solutions高级市场分析师Joe Manimbo称,“美元多头减少了9月升息押注,现在他们将押注放在12月。”
Capitol Securities Management公司首席经济策略师Kent Engelke表示,“即使美联储不在9月份加息,投资者对2016年加息的可能性仍然感到紧张。而联储非常有可能在12月加息。”
美元指数小时图显示
近来美联储官员的讲话自相矛盾。波士顿联储主席罗森格伦上周发表的讲话激起了关于美联储决策者可能在9月20-21日会议上采取政策行动的预期。不过,布雷纳德周一表示,美联储应该谨慎对待紧缩性货币政策,以避免落入低增长、低通胀的陷阱。
美联储内部发出的讯息自相矛盾,使投资者难以判断美联储的立场。目前美联储已经进入9月货币政策会议前的缄默期,因此周二没有央行成员的讲话日程安排。
“美联储通讯社”希森拉特认为,美联储官员在距离下次政策会议还有一周之际,仍然缺乏统一意见,目前倾向于继续等待,到今年晚些时候再考虑加息。据公开评论和近期访问的内容判断,鉴于通胀仍低于2%的目标,加之近几个月失业率数据几乎没有改变,美联储官员们几乎感受不到采取行动的迫切性,而是倾向于推迟行动。
“美联储通讯社”希森拉特表示,美联储预计的加息路径很可能在下周的政策会议上显得较浅。美联储官员愈加地认为,他们在本次的加息周期中要做的并不多;与其实施如数月前预计的一年加息四次,他们踏上了今年加息一次、未来几年每年加息两到三次的加息路径。目前增速缓慢的经济无法承受更高的利率。
周二经济数据对市场影响有限。全美独立企业联合会报告称,美国8月NFIB中小企业乐观程度指数94.4,预期94.8,前值94.6。
分析称,小企业信心停滞不前,对美国大选的担忧情绪浮出水面。NFIB调查结果显示小型企业领域仍没有展现任何强劲势头的迹象。当前经济环境并未有利于强劲以及持续的经济增长。不确定性是经济增长的主要“敌人”,极高的不确定性主要来源于政治气候的变动。
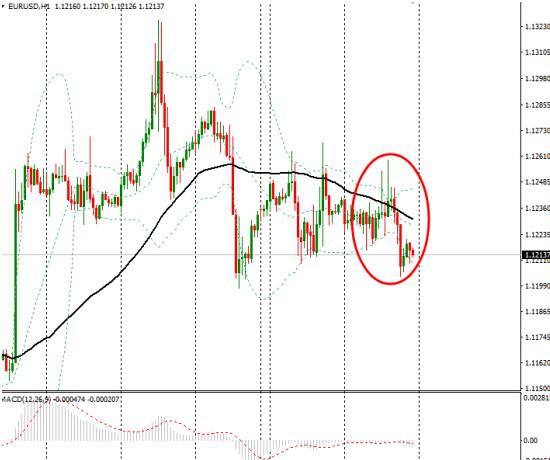
欧元兑美元震荡小幅收跌,受欧元区经济前景疲弱和美元走强打压。周二欧元兑美元小幅收低,美元走强以及其他非美货币,如英镑等走软拖累了欧元。此外,市场仍然担忧欧元区经济前景,也施压欧元。
欧洲央行上周政策会议令投资者感到失望后市场人气仍脆弱。Syz Asset Management基金经理Michele Pedroni说,“当前经济成长仍然脆弱,负债水准仍非常高,且缺乏经济成长动因,这增加了市场波动的风险,当前尚未看到欧洲经济稳健增长的迹象。”
周二欧元区公布的经济数据表现好坏参半。其中德国ZEW经济景气指数和批发价格指数表现不及预期,而欧元区二季度就业人数和欧元区ZEW经济景气指数表现好于预期。另外,德国通胀数据符合预期。
欧元兑美元小时图显示
具体数据显示,表现不佳的数据,德国8月批发价格指数月率-0.7%,前值0.2%;年率-1.2%,前值-1.4%。
德国9月ZEW经济景气指数0.5,预期2.5,前值0.5;经济现况指数55.1,预期56,前值57.6。分析称,当前经济形势不明朗,未来数月预期仍较困难。欧元区经济环境正在改善。
表现良好的数据,欧元区9月ZEW经济景气指数5.4,前值4.6。欧元区二季度就业人数季月率0.4%,前值0.3%;年率1.4%,前值1.4%。欧元区第二季度季调后就业人数季率升至自2008年以来最高水平。
符合预期的数据,德国8月CPI月率终值0.0%,预期0.0%,初值0.0%;年率终值0.4%,预期0.4%,初值0.4%。
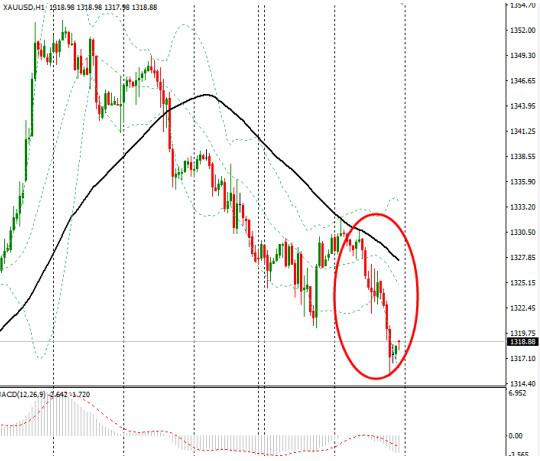
金价周二延续跌势,受美元走强和美债收益率急升打压。金价周二连续第五日下跌,受压于美元上涨,美债收益率跳涨,以及美国下周是否升息的不确定性。美联储将于下周召开为期两天的会议。
现货金下跌0.7%,报每盎司1,317.47美元。现货银跌1.2%,报每盎司18.83美元,前一交易日触及逾一周低位的18.69美元。
美债收益率跳涨支撑美元,并打压金价。部分投资者没有竞标最新发行的30年期公债,将美债收益率推升至英国6月底脱欧公投以来的最高。全球股市和能源价格下跌,美元升0.5%。
RJO Futures高级市场策略师Phillip Streible称,“今日早盘黄金被看作是安全投资,随着交易的展开,美国公债标售未能达到预期结果,收益率跳涨,金价下跌。”
美联储9月升息的忧虑仍然施压金价。市场依然热议联储升息前景,周一美联储布雷纳德的鸽派言论逐渐被市场消化,但金市投资者仍然对联储9月升息感到忧虑。
现货金价小时图显示
Forex.com和City Index的市场分析师Fawad Razaqzada说道,“美联储即将进入所谓的缄默期,这种形势下即将公布的美国经济数据就会吸引比正常情况下更多的市场注意力,尤其是定于周五公布的消费者物价指数CPI报告。从短期来看,任何有利于美元的经济数据对于黄金市场来说都应该会是坏消息,除非股市出现自由落体式的下跌。”
DailyFX的外汇策略师Ilya Spivak指出,虽然市场对于9月升息的预期下降,但市场依然十分谨慎,投资者可能不得不等待定于本周晚些时候公布的美国零售销售、通胀以及消费者信心数据,根据这些数据来进一步判断政策利率道路方向。
法国农业信贷银行的分析师认为,在当前环境下,诸如黄金等贵金属将提供诱人的中期买入时机。该行并给出了两点原因。第一全球各央行刺激经济能力的不确定性增加;第二欧洲及其他地区政治环境的变化或加剧市场的动荡。
该行分析师进一步指出,尽管全球风险情绪总体企稳,但这种稳定更多是因为流动性预期的增加而非全球经济增加预期的好转。从当前水平看,诸如美联储或欧洲央行等主要央行转向更激进立场的空间有限,或导致未来市场的不稳定性加剧。
油价大跌3%,IEA和OPEC均预计供应过剩将持续至明年上半年,API原油库存增幅不及预期限制了油价跌幅。油价周二收跌,跌幅3%,石油输出国组织(OPEC)和国际能源署(IEA)均预计,全球油市供应过剩的状况可能持续至明年。
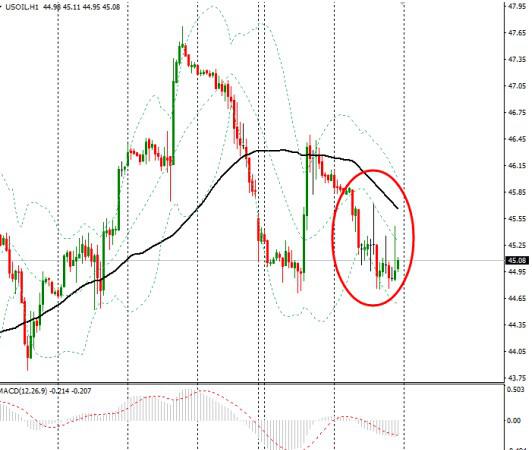
布伦特原油期货收跌1.22美元,或2.5%,报每桶47.10美元;美国原油期货急挫1.39美元,或3%,收报每桶44.90美元。
国际能源署IEA表示,石油需求增长大幅放缓,且库存和供应持续增加,这意味着至少到明年上半年,油市都将保持供应过剩的状况。IEA警告称,全球市场可能需要更长时间才能重新恢复平衡。
IEA在报告中将今年的全球原油需求增长预期下调大约10万桶/日,至130万桶/日;同时还将2017年的全球原油需求增长预期下调20万桶/日,至120万桶/日。IEA称,“这种供需动能在未来几个月时间里可能不会出现重大改变,其结果是至少在整个明年上半年中,供应都将继续高于需求。”
另外IEA表示,中国原油需求在第三季度趋平后将在第四季度上升。IEA称,中国第三季度原油需求初步预估显示完全没有增长,为2008-09年以来首见。预计中国原油需求可能在第四季度增长27.5万桶/日,增幅为2.4%。
惠誉旗下研究机构BMI指出,中国原油进口上月大幅攀升,强劲的进口增速应该会持续至今年第四季度,这主要是因为今年年初国内原油产量放缓以及商业库存下滑;预计强劲的原油需求增速将会持续至今年年底,因为当前精炼厂维护期结束,在冬季需求峰值到达之前,将会出现一段时间的正常增长。
在此之前,OPEC也于周一意外发表了利空的油市前景展望。该组织称,非OPEC成员国的新油田投产,将导致明年供应过剩的情况恶化。且事实证明,美国页岩油生产商应对低油价的能力强于预期。
德国商业银行的商品战略部主管Eugen Weinberg说,“从上述报告来看,OPEC和IEA认为,油市状况严重恶化,油价此轮跌势持续一段时间我不会感到意外,因为,我认为OPEC和IEA预期的情况可能会出现。”
美国原油价格小时图显示
Energy Aspects的原油分析师Virendra Chauhan说道,“我们将需看到的是,欧佩克产油国能够严肃地制定一些纪律以便原油价格走出目前的交易区间,如果想要原油价格上升至每桶55美元到60美元区间的话,那么各大产油国的立场就需要作出改变。”
另外美元走强也重压油价和其它以美元计价的商品。美股急跌,受累于波及所有风险资产的利空人气。
API原油库存增幅不及预期限制了油价升幅。美国石油协会(API)周二称,上周美国原油库存增加,因进口大幅上升,上周汽油库存减少,馏分油库存增加。API公布,截至9月9日该周,美国原油库存增加140万桶,至5.147亿桶,预估为增加450万桶。
API还公布,上周汽油库存减少240万桶,预期为增加34.3万桶。上周馏分油库存增加530万桶,预期为增加150万桶。库欣原油库存减少110万桶。此外,能源资料协会(EIA)将于周三发布库存报告。
北京时间6点08分 美元指数报95.54/56,欧元兑美元报1.1213/15,现货金价报1318.18美元/盎司,美国原油价格报45.06美元/桶。(来源:汇通网)
Penafian: Pandangan yang dinyatakan adalah semata-mata dari pengarang dan tidak mewakili kedudukan rasmi Followme. Followme tidak bertanggungjawab ke atas ketepatan, kesempurnaan, atau kebolehpercayaan maklumat yang diberikan dan tidak bertanggungjawab untuk sebarang tindakan yang diambil berdasarkan kandungan, melainkan dinyatakan secara bertulis secara jelas.
 Tiada ulasan lagi. Jadilah yang pertama berkongsi pandangan anda.
