


ATFX港股:马钢股份是中国宝武钢铁集团有限公司控股子公司,后者持股比例51%,剩余49%股份由安徽省国资委持有。马钢股份总市值仅345亿元,PE3.96倍,符合小市值+低估值特征,比较容易受到主力资金控盘。大部分情况下,在消息面利多因素出现后,大市值+高PE的个股涨势往往一般,比如市值达到1710亿元的宝钢股份涨幅仅为1.59%;小市值+低PE的个股往往涨势超预期,比如本次的马钢股份。
沉寂已久的钢铁行业突然集体走强,主要是受到铁矿石价格上涨的提振。自去年11月19日触及低点509.5元/吨开始,铁矿石价格就进入反弹通道,最新报价739元/吨,累计涨幅45% 。不过,铁矿石价格的涨跌并不与钢铁行业的股价完全共振,两者只是属于同一产业链条,长周期走势会出现趋同效应。
原材料的涨价对于主营钢加工产品的马钢股份来说并不算百分百的利多消息,毕竟马钢股份并不负责矿石开采,只是铁矿石价格上涨代表市场对于钢材的需求回升,未来钢材销售方面会有所改善。我们知道,原材料价格的涨跌具有显著周期性:低价清退抗风险差的公司,高价吸引大量小公司加入。从历史周期价格高低点看,当前铁矿石736元/吨的价格依旧在相对低位。并且,经历2021年7、8、9月连翻暴跌后,当前存在反弹需求。
预计铁矿石在本月后几个交易日仍将走强,钢铁行业股价仍将受到提振,马钢股份作为领涨个股,近期参与价值较大。另外,我们还需要关注马钢股份的基本面数据,确保其在经营商不存在严重缺陷。
▋马钢股份 基本面
▲ATFX制表
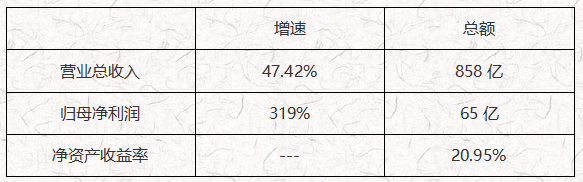
虽然马钢股份市值不大,但营业收入总额较高,2021年前三季度达到858亿元,居然超过了它的总市值345亿元。由此可见,马钢股份的市值被严重低估。归属母公司净利润方面,总额65亿元,表现一般,但增速达到了319%,也就是翻了三倍有余。2020年前三季度净利润为15.57亿元,相比疫情出现之前已经大幅缩水。所以,2021年前三季度的净利润高增速不足为奇,它只是回归了后疫情时代的正常水平。作为比较,2019年马钢股份净利润为59亿元,这么看来,2021年前三季度65亿的净利润属于正常增长。净资产收益率最新值为20.95%,因为前三季度ROE稳步走高,预计四季度还将再创新高。这样的ROE自然要比2020年和2019年高很多,但相比疫情之前的2018年来说,基本持平。
总的来说,马钢股份的业绩表现正从疫情之中恢复,并不存在明显的风险要素。主力资金在此时进行拉升,一方面是借了铁矿石涨价的东风,另一方面也是可以引起市场关注,以吸引场外资金。前面我们提到,马钢股份的一年营收就远超其当下总市值,这一特殊现象值得仔细玩味。或许,这也是一种股价被低估的可靠信号。
▲ATFX供图
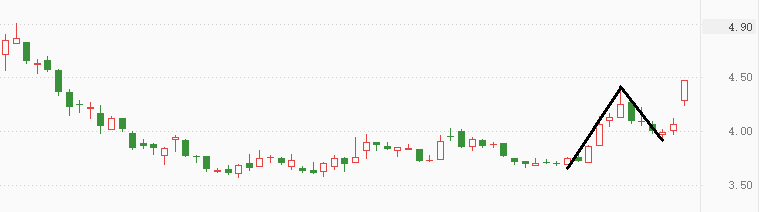
技术面上,图中黑色线结构为小回撤勾形,它的出现意味着筑底结构已经完成,未来将迎来持续性多头行情。事实也是如此,本周二和今日,马钢股份股价累计上涨12.28%,从纯技术的角度看,多头延续的概率极高。
▋总结:ATFX分析师团队认为:本轮钢铁行业集体上涨仍存在潜在风险,比如铁矿石的涨价可能戛然而止、四季度报告意外冲击、环保政策收紧等等,以上任何一条风险曝露,都足以掐灭马钢股份的涨势。所以,我们需要长存风险意识,提前做好风险控制。
ATFX风险提示及免责条款:市场有风险,投资需谨慎,以上内容仅代表分析师观点,且不构成任何操作建议。
Penafian: Pandangan yang dinyatakan adalah semata-mata dari pengarang dan tidak mewakili kedudukan rasmi Followme. Followme tidak bertanggungjawab ke atas ketepatan, kesempurnaan, atau kebolehpercayaan maklumat yang diberikan dan tidak bertanggungjawab untuk sebarang tindakan yang diambil berdasarkan kandungan, melainkan dinyatakan secara bertulis secara jelas.
 Tiada ulasan lagi. Jadilah yang pertama berkongsi pandangan anda.
