


季度财报:2021年后三季度,阿里巴巴实现营收总额6490.1亿元,高于2020年同期的5298.94亿元,增速22.47%,表现一般;归属母公司净利润总额711亿元,2020年同期1559.44亿元,同比大降54.4%,表现较差。从利润表来看,销售成本、分销成本同比大增,分别提高1048亿和362.33亿元。资产减持累计251.41亿元,而去年同期并无此项损失。综合来看,虽然阿里巴巴的营收仍然保持正增长,但成本端也在急剧放大,最终导致净利润同比腰斩。这表明现有经营模式的潜力已有枯竭迹象,阿里巴巴可能需要适当调整自己的经营策略。
监管收紧:互联网行业已经野蛮生长了二十几年,期间凭借成本优势、税收优势、资本优势,对实体零售业形成“降维打击”,并最终形成了各细分领域互联网寡头,比如社交及游戏领域的腾讯、电子商务领域的阿里巴巴、外卖领域的美团等等。野蛮生长的前期能够激发市场活力,促进经济增长,但是,后期会形成寡头垄断,打击/收购潜在对手,抑制市场活力。在阿里巴巴、腾讯、百度等代表性互联网企业手握重金跨行业大肆收购时,监管层出手了。2020年,蚂蚁金服赴港IPO被叫停,至今未能再次上市;2021年,滴滴赴美上市后被查,并最终退市;2022开年,发改委发文引导外卖平台调降服务费,美团股价当日大跌14% 。以上只是互联网行业监管收紧的典型案例,期间还有众多其它有长远影响的事件,比如2021年互联网巨头税收优惠的取消、对互联网行业的密集罚单等等。种种迹象表明,互联网行业的利空消息尚未出清,以阿里巴巴为代表的港股上市互联网企业大概率维持跌势。
流量见顶:2021年天猫+淘宝双十一成交额5403亿元,相比2020年同期的4982亿元有所增长,但增速显著放缓。要知道,2018年双十一成交额2135亿元,2019年为2684亿元,增速为25.7% 。2020年增速为85.6%,而今年的增速仅为8.45% 。并且,今年双十一期间,社会舆论中“批评”的声音越来越多,诸如“明降暗升”“持续时间过长”等等不绝于耳。以小见大,双十一颓势尽显,表明国内的流量即将见顶,继续以“烧钱模式”招揽客户的方法将得不偿失。阿里巴巴可能需要从“吃增量”思维转换成“保存量”思维。
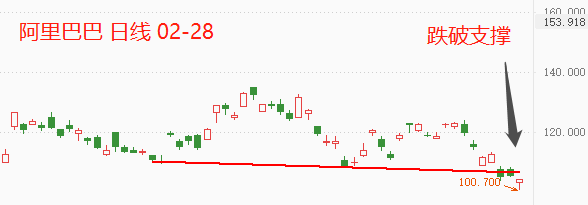
技术面:国际局势动荡不安,虽然对恒生指数形成显著冲击,但对于阿里巴巴的股价影响较为有限。今日阿里巴巴港股下跌1.04%,最低触及100.7,预计本周将展开100整数关口拉锯战。中期趋势为空头,目前并未寻到可靠支撑,继续下跌概率较高。最近五日涨跌幅绝对值分别为3.05%、0.9%、6.67%、0.38%、1.04%,平均涨跌幅2.4% 。由此预计,明日(周二)波幅区间为收盘价104.2±2.5,亦即106.7~101.7元,且最终收阴线概率较高。
风险提示:恒生指数走强、避险情绪降温、中央银行宽松货币政策等,均可能导致上述预期出现偏差。
盘面走势分析:
▲ATFX供图
▋总结:ATFX分析师团队认为:阿里巴巴动态PE为28.3倍,处于中等水平,估值不高。近一年多来的持续下跌,也已经释放了大部分风险。虽然认为阿里巴巴的空头趋势仍将延续,但预计跌幅比较有限,较难出现过去一年那样的深幅回调。
ATFX风险提示及免责条款:市场有风险,投资需谨慎,以上内容仅代表分析师观点,且不构成任何操作建议。
Penafian: Pandangan yang dinyatakan adalah semata-mata dari pengarang dan tidak mewakili kedudukan rasmi Followme. Followme tidak bertanggungjawab ke atas ketepatan, kesempurnaan, atau kebolehpercayaan maklumat yang diberikan dan tidak bertanggungjawab untuk sebarang tindakan yang diambil berdasarkan kandungan, melainkan dinyatakan secara bertulis secara jelas.
 Tiada ulasan lagi. Jadilah yang pertama berkongsi pandangan anda.
